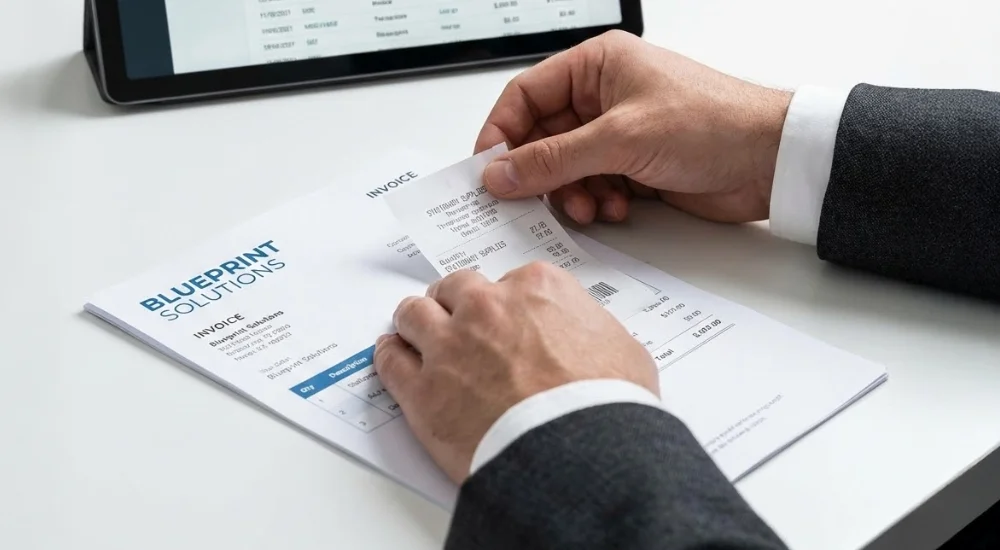
Sprzedaż dla osób prywatnych zawsze najpierw nabijasz na kasę fiskalną. Fakturę wystawiasz wyłącznie na żądanie klienta (ma na to 3 miesiące). Aby uniknąć podwójnego zapłacenia podatku, musisz bezwzględnie podpiąć oryginał paragonu pod swoją kopię faktury, a w pliku JPK_V7 oznaczyć ją symbolem „FP”.
Jako przedsiębiorca, każdego dnia podejmujesz dziesiątki decyzji. W natłoku obowiązków łatwo o pomyłkę przy dokumentowaniu sprzedaży – zwłaszcza, gdy klient prywatny nagle prosi o fakturę. Fiskasy.pl to Twój sprawdzony partner, dlatego przygotowaliśmy dla Ciebie konkretną instrukcję działania. Krok po kroku przeprowadzimy Cię przez ten proces, abyś miał pewność, że w 2026 roku Twoje rozliczenia z urzędem skarbowym są krystalicznie czyste.
Zawsze zaczynaj od paragonu
Musisz wiedzieć, że w polskim prawie podstawową regułą jest ewidencjonowanie sprzedaży dla osób fizycznych (oraz rolników ryczałtowych) na kasie fiskalnej. Faktura dla takiego klienta jest zawsze dokumentem wtórnym. Nie zastępuje paragonu – jest tylko jego uzupełnieniem.
Co więcej, istnieje długa lista towarów i usług, przy których kasa fiskalna jest bezwzględnie obowiązkowa już od pierwszej transakcji, bez żadnych zwolnień. Należą do nich między innymi:
Usługi: fryzjerskie, kosmetologiczne, medyczne, stomatologiczne, prawne, naprawa i mycie pojazdów, gastronomia oraz przewóz osób (taxi).
Towary: gaz LPG, części samochodowe, paliwa, papierosy, alkohol (powyżej 1,2%), perfumy i wody toaletowe.
Jeśli sprzedajesz cokolwiek z tej listy osobie prywatnej, musisz nabić to na kasę.
Klient prosi o fakturę. Pilnuj tych terminów!
Klient ma pełne prawo zażądać od Ciebie faktury (niezależnie czy płacił gotówką, kartą, czy przelewem). Ma na to dokładnie 3 miesiące, licząc od końca miesiąca, w którym sprzedałeś towar lub wykonałeś usługę.
Jak musisz zareagować?
Jeśli żądanie wpłynie w tym samym miesiącu, co sprzedaż – powinieneś wystawić fakturę do 15. dnia następnego miesiąca.
Jeśli żądanie wpłynie później – musisz wystawić dokument nie później niż 15. dnia od momentu zgłoszenia.
Warunek konieczny: Wystawiasz fakturę tylko i wyłącznie wtedy, gdy klient zwróci Ci oryginalny paragon fiskalny.
Uważaj na pułapkę: Paragon z NIP to już faktura
Nie wykonuj podwójnej pracy. Jeśli kwota zakupu nie przekracza 450 zł brutto (lub 100 euro), a na paragonie znajduje się NIP nabywcy, to ten paragon jest już tzw. fakturą uproszczoną. Zgodnie z przepisami, do 1 stycznia 2027 roku jest to pełnoprawny dokument księgowy. W takiej sytuacji nie wolno Ci wystawiać do niego osobnej, standardowej faktury!
Procedura FP: Jak nie zapłacić podatku dwa razy?
To najważniejszy punkt. Jeśli masz już paragon i wystawiasz do niego fakturę, musisz zabezpieczyć się przed podwójnym naliczeniem podatku VAT i przychodu. Wykonaj te dwa kroki:
Zszyj dokumenty: Weź oryginał paragonu od klienta i fizycznie wepnij go (lub zszyj) do swojej kopii faktury. To Twój dowód dla skarbówki, że sprzedaż przeszła przez kasę.
Oznacz w JPK_V7: W swoim systemie księgowym do pliku JPK_V7 musisz dodać przy tej fakturze oznaczenie „FP”. Dzięki temu urząd wie, że podatek został już pobrany z kasy i nie doliczy go ponownie.
Co wpisać na fakturze dla osoby prywatnej?
Wystawiając taki dokument, stosujesz standardowe zasady, ale z dwoma ważnymi wyjątkami:
Brak NIP: Wpisujesz imię, nazwisko i adres klienta, ale zostawiasz puste pole na NIP (chyba że to rolnik ryczałtowy, który wyraźnie prosi o jego wpisanie).
Numer paragonu: Na fakturze musisz umieścić numer paragonu, którego ona dotyczy, co ułatwi powiązanie dokumentów.
(Jeśli jesteś na ryczałcie od przychodów ewidencjonowanych – podajesz na fakturze tylko stawkę ryczałtu, bez kwoty VAT).
Wyjątkiem od wszystkich powyższych reguł jest sprzedaż majątku firmowego (środka trwałego, np. firmowego laptopa) osobie prywatnej. Taka transakcja zazwyczaj nie przechodzi przez kasę – po prostu wystawiasz bezpośrednio fakturę lub podpisujecie umowę kupna-sprzedaży.
Więcej informacji na ten temat znajdziesz w obszerniejszym artykule ESC SA: Faktura dla osoby fizycznej a kasa fiskalna – co warto wiedzieć?
Zadbaj o sprzęt, który ułatwia życie
Nie chcesz ręcznie pilnować powiązań dokumentów i martwić się o błędy w plikach JPK? Skontaktuj się z ekspertami na Fiskasy.pl. Dobierzemy dla Ciebie nowoczesną kasę lub drukarkę fiskalną, która zautomatyzuje proces wpisywania NIP nabywcy i ułatwi ewidencjonowanie faktur do paragonów. Zadzwoń do nas i pracuj ze spokojną głową!