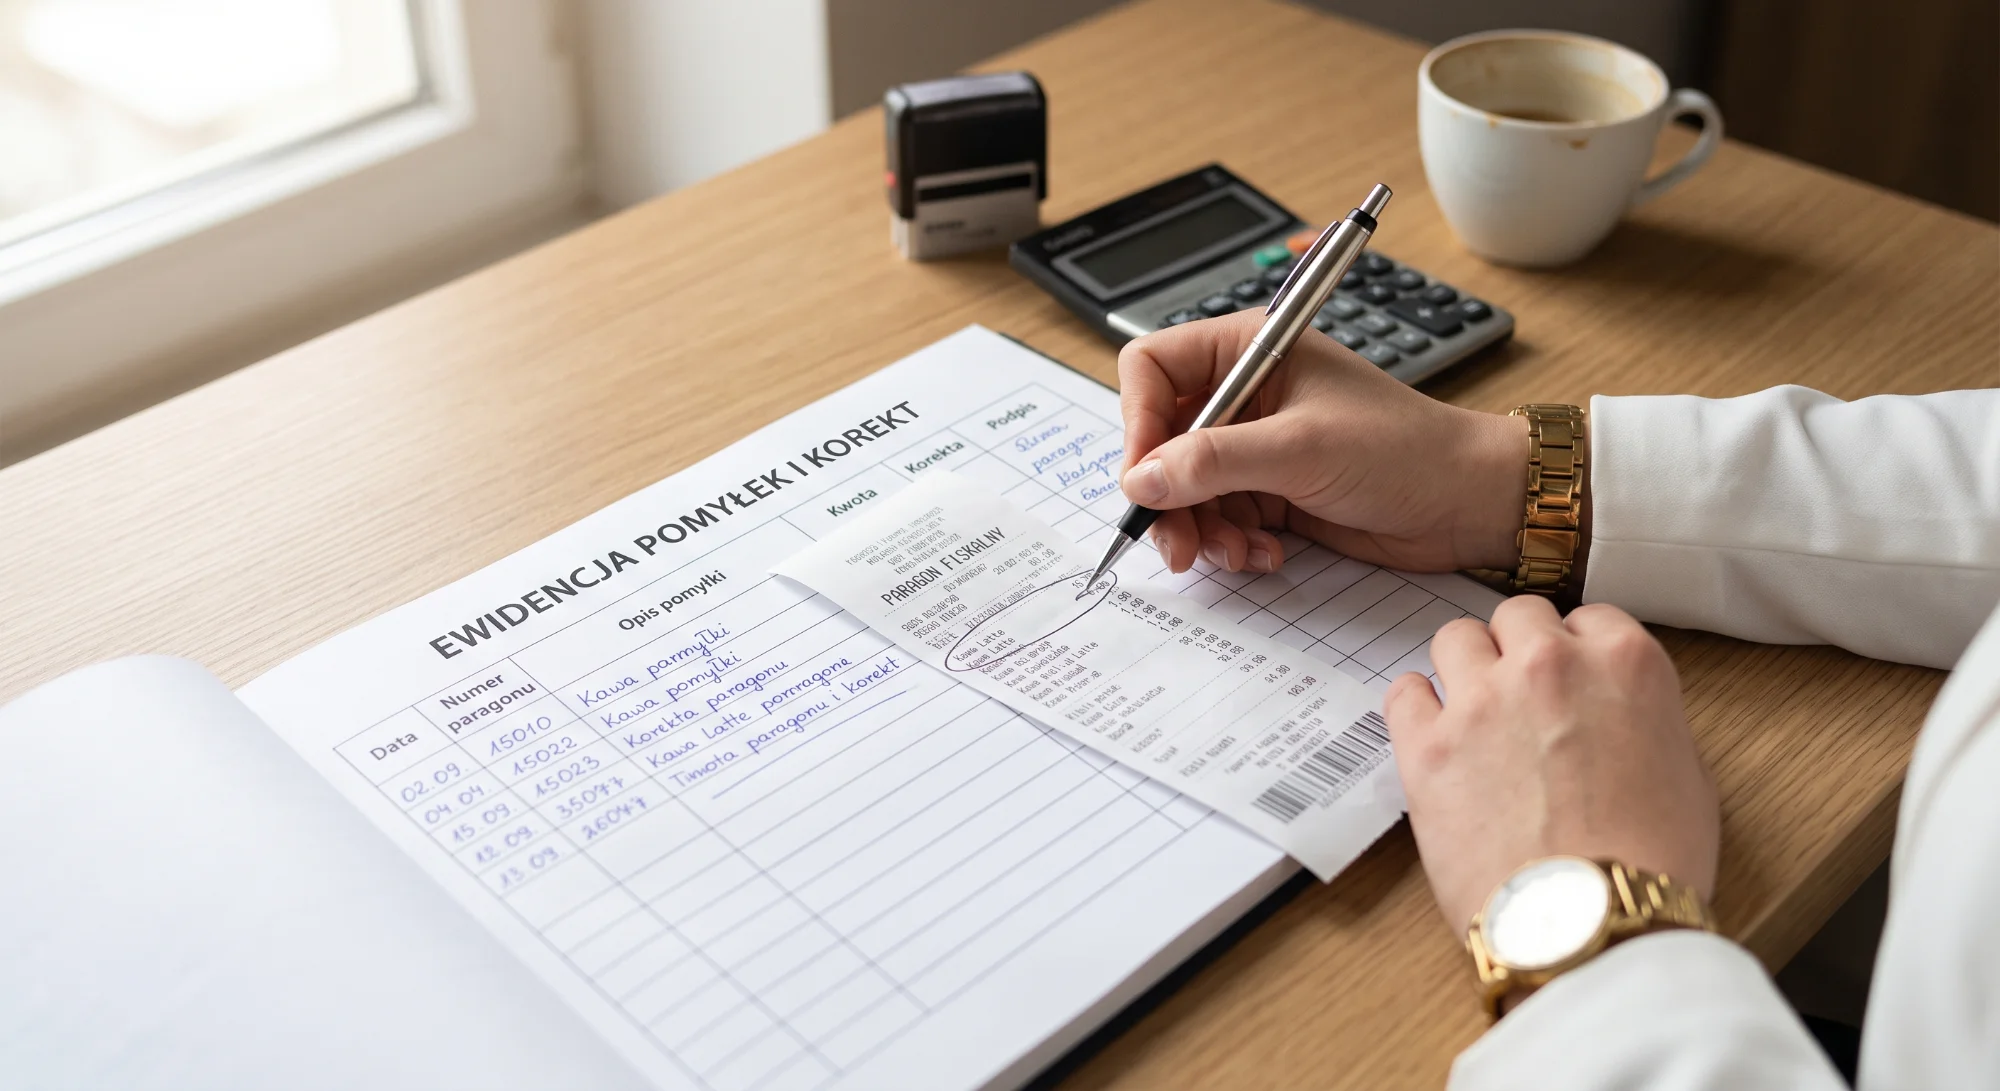
Wbiłeś złą kwotę na kasę lub klient zwrócił towar. Jako przedsiębiorca musisz wiedzieć, że kasa fiskalna nie wystawi ujemnego paragonu. Twoim obowiązkiem jest natychmiastowe i prawidłowe udokumentowanie tych zdarzeń poza urządzeniem. Prawidłowa reakcja to jedyny sposób, aby uchronić Twoją firmę przed rozliczeniowymi nieprawidłowościami, zakwestionowaniem rozliczeń oraz mandatami z urzędu skarbowego.
Co musisz wiedzieć o korektach i pomyłkach
- Musisz prowadzić dwie odrębne dokumentacje: ewidencję oczywistych pomyłek oraz ewidencję zwrotów towarów i uznanych reklamacji (korekt).
- Wymaga tego rozporządzenie Ministra Finansów z 25 czerwca 2025 r. w sprawie kas rejestrujących, a dokładnie § 3, ust. 4 i 5.
- Oczywistą pomyłkę koryguj niezwłocznie – bezwzględnie zachowaj błędny paragon i wystaw nowy, w pełni poprawny.
- Zgromadzoną dokumentację przechowuj przez co najmniej 5 lat.
- W pliku JPK_V7 korekty pochodzące z kas fiskalnych otrzymują oznaczenie RO.
Kiedy stosujesz ewidencję pomyłek na kasie fiskalnej?
Ewidencja pomyłek służy do naprawiania błędów wyłapanych „tu i teraz”. Stosujesz ją przy oczywistych pomyłkach, na przykład gdy:
- Dopiszesz „0” na końcu ceny, przez co kilogram mąki kosztuje 50 zł zamiast 5 zł.
- Wybierzesz złą pozycję z menu kasy – np. wbijesz kod 033 (sok pomidorowy) zamiast 022 (pomidory).
Twój plan działania krok po kroku:
- Zatrzymaj błędny paragon – absolutnie go nie wyrzucaj, ponieważ stanowi on dowód niepoprawnej ewidencji.
- Zrób wpis w ewidencji – odnotuj datę, godzinę, numer paragonu, błędnie zaewidencjonowaną kwotę brutto oraz podatek VAT.
- Wpisz powód – krótko i konkretnie wyjaśnij okoliczności, np. „omyłkowo wprowadzono 150 zł zamiast 15 zł”. Jeśli masz w firmie kilka urządzeń, wskaż numer ewidencyjny kasy fiskalnej, na której doszło do błędu.
- Podepnij dowód – zszyj lub wepnij do segregatora oryginał błędnego paragonu (lub równoważny dowód) razem z dokonanym wpisem.
- Wydrukuj poprawny paragon – zaewidencjonuj sprzedaż ponownie, tym razem zgodnie ze stanem faktycznym i wydaj dowód sprzedaży klientowi.
Na koniec miesiąca (lub innego przyjętego okresu rozliczeniowego VAT) podsumuj wpisy z ewidencji pomyłek. Na tej podstawie skorygujesz łączną kwotę przychodu, która wynika z raportów kasowych za dany okres.
Kiedy stosujesz ewidencję korekt sprzedaży?
Tę ewidencję prowadzisz dla zdarzeń mających miejsce już po zakończeniu sprzedaży: zwrotów towarów, uznanych reklamacji czy obniżek ceny po fakcie. Wpis musisz sporządzić na bieżąco, dokładnie tego samego dnia, w którym następuje zwrot środków klientowi.
Sytuacje z praktyki:
- Klient zwraca towar lub jego część – sporządzasz korektę i dokonujesz wpisu w ewidencji.
- Wymiana na towar tańszy – sporządzasz korektę i zwracasz klientowi nadpłatę.
- Wymiana na towar droższy – nie robisz wpisu w ewidencji zwrotów, lecz wystawiasz nowy paragon wyłącznie na różnicę w cenie.
Co musisz ująć w ewidencji korekt:
- Datę sprzedaży oraz datę zwrotu lub reklamacji.
- Precyzyjną nazwę przedmiotu, którego dotyczy sprzedaż.
- Wartość brutto zwrotu oraz przypisany do niej podatek VAT (przy zwrocie częściowym wpisujesz kwotę częściową).
- Numer paragonu (ewentualnie numer faktury wystawionej do paragonu).
- Dokument potwierdzający zwrot płatności, np. wydruk z terminala, potwierdzenie przelewu, KP/KW.
- Konkretny powód zdarzenia – zwrot, reklamacja, nadpłata wynikająca z pomyłki.
Pamiętaj, aby do każdego takiego wpisu bezwzględnie dołączyć kopię paragonu lub faktury oraz protokół przyjęcia zwrotu zawierający podpisy obu stron.
Jak prowadzić i przechowywać dokumentację?
Przepisy nie narzucają urzędowej formy dokumentowania – możesz używać zwykłego zeszytu, segregatora z luźnymi kartkami lub specjalnie przygotowanych szablonów. Pamiętaj, że nowoczesne kasy fiskalne online automatycznie przesyłają dane do Centralnego Repozytorium Kas (CRK) nadzorowanego przez Krajową Administrację Skarbową (KAS), jednak nie zwalnia Cię to z obowiązku prowadzenia dodatkowej ewidencji pomyłek i zwrotów poza urządzeniem.
Zasady bezpieczeństwa:
- Przechowuj ewidencje przez minimum 5 lat, licząc od końca roku, w którym upłynął termin płatności podatku.
- Koniecznie rób skany paragonów. Papier termiczny ciemnieje pod wpływem wyższych temperatur, dlatego unikaj trzymania dokumentacji w pobliżu źródeł ciepła, takich jak kaloryfer.
Brak prawidłowej ewidencji to prosta droga do problemów z urzędem skarbowym: ryzykujesz domiar podatku VAT od zawyżonej i błędnej sprzedaży, a także dotkliwe mandaty i grzywny wynikające z Kodeksu karnego skarbowego (KKS). Traktuj starannie prowadzoną ewidencję jako swoją poduszkę bezpieczeństwa.
Usprawnij procesy w swojej firmie. Skontaktuj się z zespołem Fiskasy.pl – pomożemy w doborze nowoczesnych urządzeń, przeprowadzimy fiskalizację (techniczne uruchomienie trybu fiskalnego) i wesprzemy Cię w prawidłowym zgłoszeniu urządzenia, czyli w formalnej ewidencji kasy fiskalnej w urzędzie skarbowym.