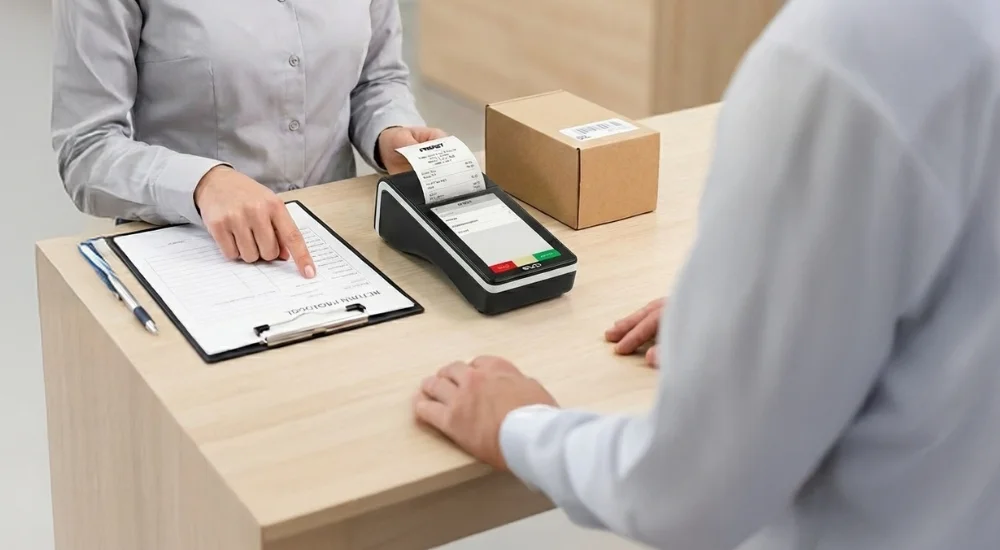
Musisz wiedzieć, że na kasie fiskalnej nie da się bezpośrednio nabić zwrotu towaru. Aby legalnie odzyskać podatek i skorygować sprzedaż, musisz przyjąć towar, sporządzić papierowy lub elektroniczny protokół zwrotu i wpisać go do odrębnej ewidencji zwrotów i uznanych reklamacji. To jedyna zgodna z prawem droga.
Klient stoi przy ladzie, chce oddać zakupiony produkt, a Ty nerwowo szukasz na swojej kasie przycisku "zwrot"? Zatrzymaj się i przestań go szukać. Jako Twój technologiczny partner, zespół Fiskasy.pl, natychmiast wyprowadzamy Cię z błędu. Zwrotów i uznanych reklamacji nigdy nie nabija się na kasę fiskalną. Poniżej znajdziesz konkretną instrukcję, co musisz zrobić, aby rozwiązać problem klienta i mieć porządek w papierach.
Dlaczego kasa fiskalna nie przyjmie zwrotu?
Musisz działać zgodnie z prawem, a konkretnie z Rozporządzeniem Ministra Finansów z dnia 29 kwietnia 2021 r. (Dz.U. 2021 poz. 2447). Kasa fiskalna służy wyłącznie do ewidencjonowania sprzedaży. Każdy wystawiony paragon to trwały, nieodwracalny zapis, który bezpowrotnie zwiększa Twój obrót i naliczony podatek VAT.
Systemy te stworzono po to, aby chronić integralność danych fiskalnych. Gdybyś mógł po prostu "odjąć" transakcję na urządzeniu, uniemożliwiłoby to jakąkolwiek skuteczną kontrolę skarbową. Dlatego kasy, niezależnie czy tradycyjne, czy kasy fiskalne online, rejestrują tylko sprzedaż.
Co musisz zrobić zamiast klikać w kasę?
Aby skorygować podstawę opodatkowania w deklaracji VAT i odzyskać pieniądze, musisz założyć i prowadzić odrębną ewidencję zwrotów i uznanych reklamacji. To osobny rejestr (w formie zeszytu lub pliku), w którym chronologicznie wpisujesz każdą operację pomniejszającą obrót.
Jakie dokumenty musisz przygotować? (Checklista)
Z każdym przyjętym zwrotem bezwzględnie sporządź protokół zwrotu towaru w dwóch egzemplarzach – jeden dajesz klientowi, drugi zostawiasz dla siebie. Zadbaj, aby protokół zawierał dokładnie te dane:
Datę sprzedaży oraz datę przyjęcia zwrotu lub reklamacji.
Unikalny numer i datę paragonu fiskalnego potwierdzającego zakup.
Kwotę brutto i netto z pierwotnego paragonu.
Kwotę podatku VAT wynikającą z tego paragonu.
Nazwę, ilość oraz wartość jednostkową oddawanego towaru.
Całkowitą wartość zwrotu (obrót oraz podatek).
Przyczynę dokonywanego zwrotu lub zgłaszanej reklamacji.
Dane klienta, takie jak imię, nazwisko czy adres, jeśli są niezbędne.
Czytelny podpis klienta oraz Twój (lub Twojego pracownika).
Klient zgubił paragon. Co musisz zrobić?
Często usłyszysz od klienta, że zapodział gdzieś dowód zakupu. Zapamiętaj: zwrot bez paragonu jest jak najbardziej możliwy i musisz go rozpatrzyć. Paragon jest najwygodniejszy, ale w świetle prawa klient może udowodnić zakup na inne sposoby. Możesz i powinieneś zaakceptować:
Wydruk z terminala lub wyciąg bankowy, na którym widnieje płatność kartą lub BLIK-iem.
Wyciąg z konta przy płatności przelewem.
Maila z potwierdzeniem zamówienia (np. przy click&collect).
Zapis transakcji z Twojego systemu lojalnościowego.
Gdy przyjmujesz taki zwrot, po prostu opisz w protokole, jaki zastępczy dowód zakupu przedstawił Ci klient.
Co zrobić, gdy wystawiłeś już fakturę do paragonu?
Jeśli do paragonu z kasy zdążyłeś już wystawić klientowi fakturę, procedura ulega małej zmianie. Wtedy ciężar korekty przejmuje Twój program do fakturowania. W takiej sytuacji:
Odbierasz towar i oddajesz pieniądze.
Wypełniasz standardowy protokół zwrotu, który jest dowodem fizycznego zwrotu.
Wystawiasz fakturę korygującą obniżającą obrót i VAT o wartość oddanego towaru.
Na korekcie koniecznie wpisujesz numer faktury pierwotnej i numer paragonu.
Tak przygotowaną fakturę korygującą ujmujesz w swojej deklaracji VAT.
Więcej informacji na ten temat znajdziesz w obszerniejszym artykule ESC SA: Ewidencja zwrotów na kasie fiskalnej – jak je prawidłowo rejestrować?.
Chcesz uniknąć zamieszania przy obsłudze klientów i szukasz kasy, która zintegruje się z Twoim systemem sprzedaży i terminalem? Skontaktuj się z ekspertami Fiskasy.pl – dobierzemy rozwiązanie, dzięki któremu prowadzenie każdego biznesu stanie się prostsze!