Ввели неправильну суму на касовому апараті? Дізнайтеся, як правильно вести облік помилок і коригувань продажу. Крок за кроком захистіть свій бізнес від штрафів.
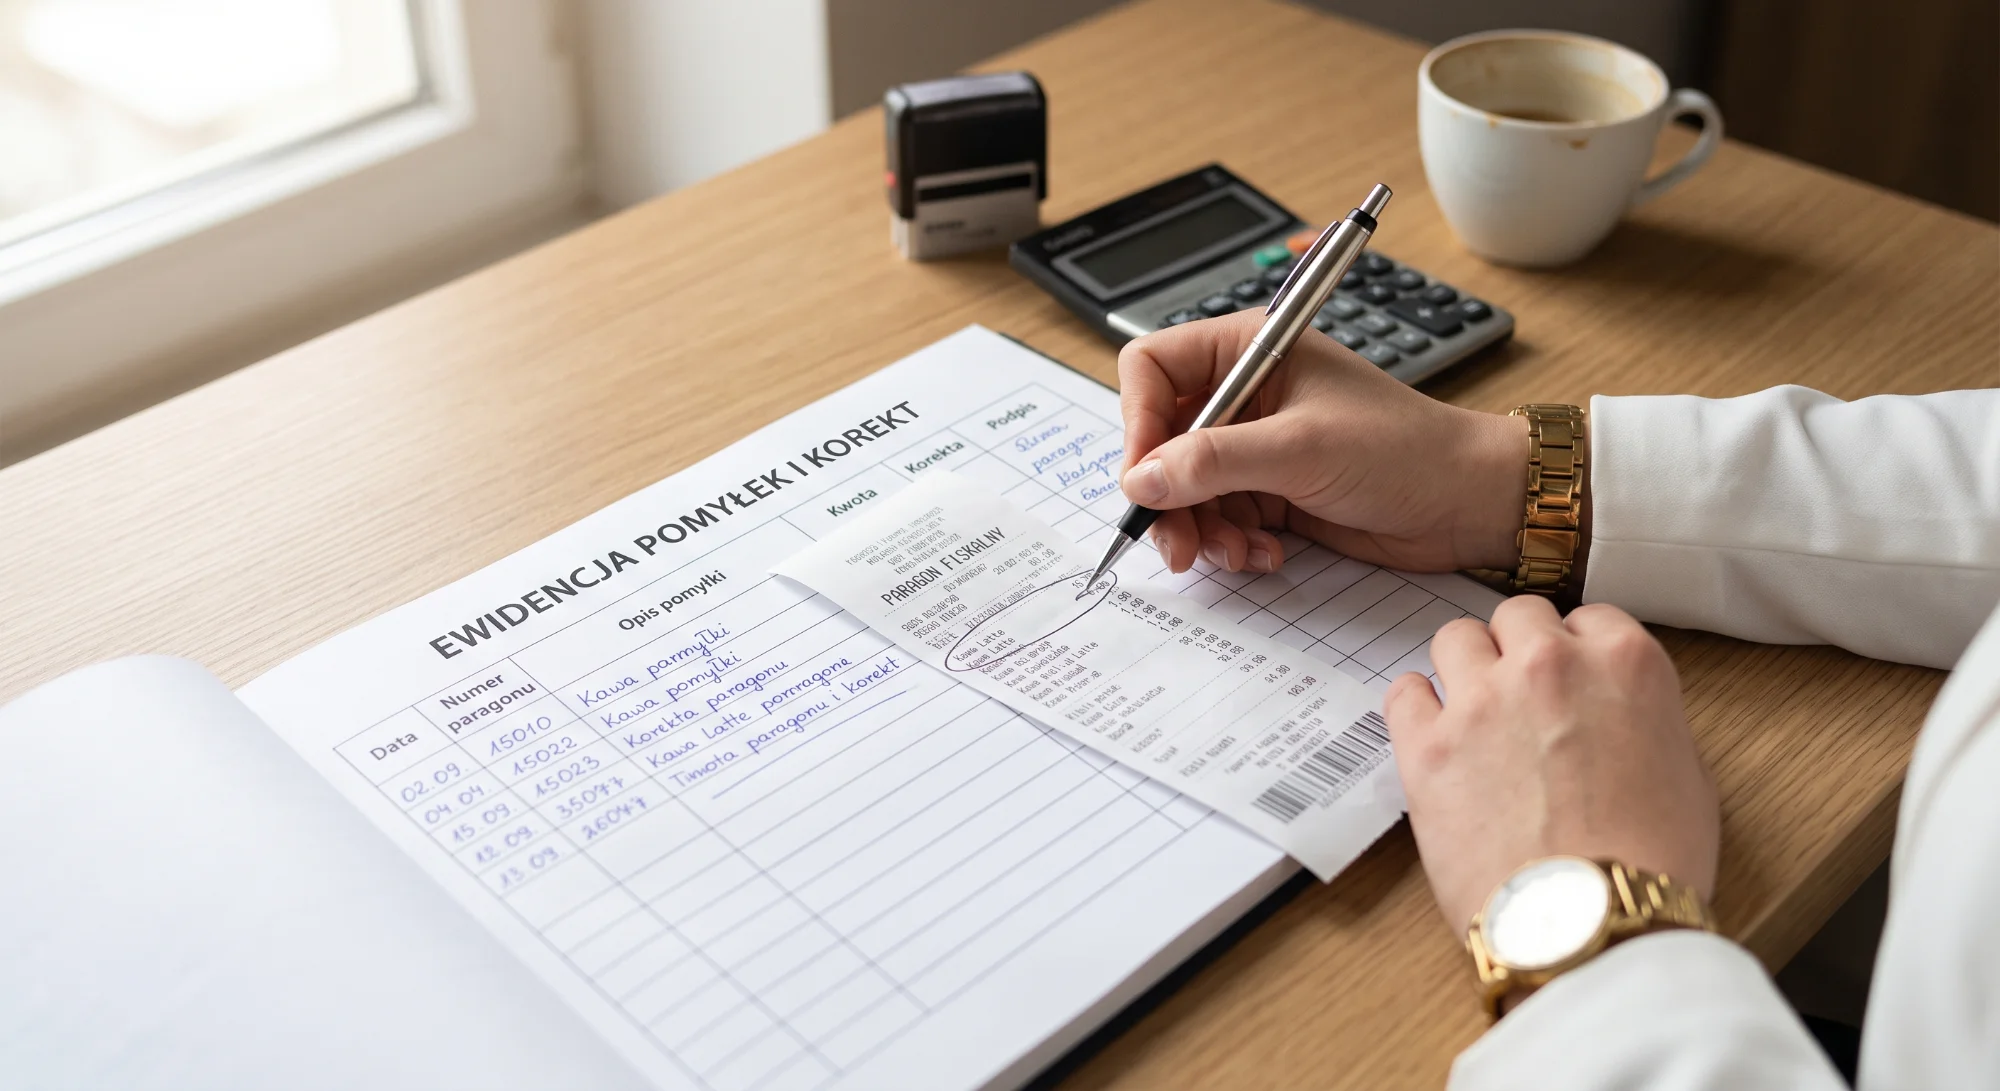
Ви ввели неправильну суму на касі або клієнт повернув товар. Як підприємець ви повинні знати, що касовий апарат не видасть від'ємного чека. Вашим обов'язком є негайне та правильне документування таких подій поза пристроєм. Правильна реакція – це єдиний спосіб захистити вашу компанію від розрахункових невідповідностей, оскарження розрахунків та штрафів від податкової інспекції.
Що потрібно знати про коригування та помилки
- Ви повинні вести дві окремі документації: облік очевидних помилок та облік повернень товарів і визнаних рекламацій (коригувань).
- Цього вимагає розпорядження Міністра фінансів від 25 червня 2025 р. щодо касових апаратів, а саме § 3, абз. 4 і 5.
- Очевидну помилку виправляйте негайно – обов'язково збережіть помилковий чек і видайте новий, повністю правильний.
- Зібрану документацію зберігайте щонайменше 5 років.
- У файлі JPK_V7 коригування, що надходять із касових апаратів, отримують позначення RO.
Коли застосовується облік помилок на касовому апараті?
Облік помилок слугує для виправлення помилок, виявлених „тут і зараз”. Ви використовуєте його при очевидних помилках, наприклад, коли:
- Допишете „0” наприкінці ціни, через що кілограм борошна коштує 50 zł замість 5 zł.
- Виберете неправильну позицію з меню каси – напр., введете код 033 (томатний сік) замість 022 (помідори).
Ваш план дій крок за кроком:
- Збережіть помилковий чек – ні в якому разі не викидайте його, оскільки він є доказом неправильного обліку.
- Зробіть запис в обліку – зазначте дату, час, номер чека, помилково проведену суму брутто та податок VAT.
- Вкажіть причину – коротко і конкретно поясніть обставини, напр. „помилково введено 150 zł замість 15 zł”. Якщо у вашій компанії кілька пристроїв, вкажіть реєстраційний номер касового апарата, на якому сталася помилка.
- Прикріпіть доказ – зшийте або підшийте до папки оригінал помилкового чека (або рівноцінний доказ) разом із зробленим записом.
- Роздрукуйте правильний чек – проведіть продаж повторно, цього разу відповідно до фактичного стану, і видайте документ про продаж клієнту.
Наприкінці місяця (або іншого прийнятого розрахункового періоду VAT) підсумуйте записи з обліку помилок. На цій основі ви скоригуєте загальну суму доходу, яка випливає з касових звітів за відповідний період.
Коли застосовується облік коригувань продажу?
Цей облік ведеться для подій, що відбуваються вже після завершення продажу: повернень товарів, визнаних рекламацій або знижок цін після факту покупки. Запис потрібно робити своєчасно, точно в той самий день, коли відбувається повернення коштів клієнту.
Ситуації з практики:
- Клієнт повертає товар або його частину – ви складаєте коригування та робите запис в обліку.
- Обмін на дешевший товар – ви складаєте коригування та повертаєте клієнту переплату.
- Обмін на дорожчий товар – ви не робите запис в обліку повернень, а видаєте новий чек лише на різницю в ціні.
Що потрібно внести до обліку коригувань:
- Дату продажу та дату повернення чи рекламації.
- Точну назву товару, якого стосується продаж.
- Вартість брутто повернення та нарахований на неї податок VAT (у разі часткового повернення вказується часткова сума).
- Номер чека (або номер рахунка-фактури, виставленого до чека).
- Документ, що підтверджує повернення платежу, наприклад, роздруківка з термінала, підтвердження переказу, касовий ордер KP/KW.
- Конкретну причину події – повернення, рекламація, переплата внаслідок помилки.
Пам'ятайте, що до кожного такого запису обов'язково слід додавати копію чека або фактури, а також акт приймання повернення з підписами обох сторін.
Як вести та зберігати документацію?
Правила не встановлюють обов'язкової офіційної форми ведення документації – ви можете використовувати звичайний зошит, папку з окремими аркушами або спеціально підготовлені шаблони. Пам'ятайте, що сучасні онлайн-касові апарати автоматично передають дані до Центрального репозиторію кас (CRK), контрольованого Національною податковою адміністрацією (KAS), проте це не звільняє вас від обов'язку ведення додаткового обліку помилок і повернень поза пристроєм.
Правила безпеки:
- Зберігайте облік щонайменше 5 років, рахуючи від кінця року, в якому минув термін сплати податку.
- Обов'язково робіть скан-копії чеків. Термопапір темніє під впливом високих температур, тому уникайте зберігання документації поблизу джерел тепла, таких як радіатор.
Відсутність належного обліку – це прямий шлях до проблем із податковою інспекцією: ви ризикуєте отримати донарахування податку VAT на завищений і помилковий продаж, а також значні штрафи та стягнення згідно з Фіскальним кримінальним кодексом (KKS). Ставтеся до ретельно веденого обліку як до своєї подушки безпеки.
Оптимізуйте процеси у своїй компанії. Зв'яжіться з командою Fiskasy.pl – ми допоможемо підібрати сучасні пристрої, проведемо фіскалізацію (технічний запуск фіскального режиму) та підтримаємо вас у правильній реєстрації пристрою, тобто у формальному обліку касового апарата в податковій інспекції.